第1200回NEW
住宅ローンの適用金利が上昇!すぐに繰上返済をするべき?
- 3年前に住宅ローンを変動金利で借りました。このところ金利上昇が続き、適用金利が上がる前に、少しでも繰上返済すべきか悩んでいます。急激な金利上昇はないと思うものの、今後の返済が不安です。どのように考えればいいのでしょうか?(会社員 38歳 男性)
- 手元に余裕資金があれば、繰上返済は有効な手段です。生活資金や子どもの教育費、突発的な支出に対応する資金を確保することが優先で、無理に繰上返済をしないことも大事な判断です。今後の収支を元に、どの程度、返済額が増えても対応できるかも試算しておくと安心です。
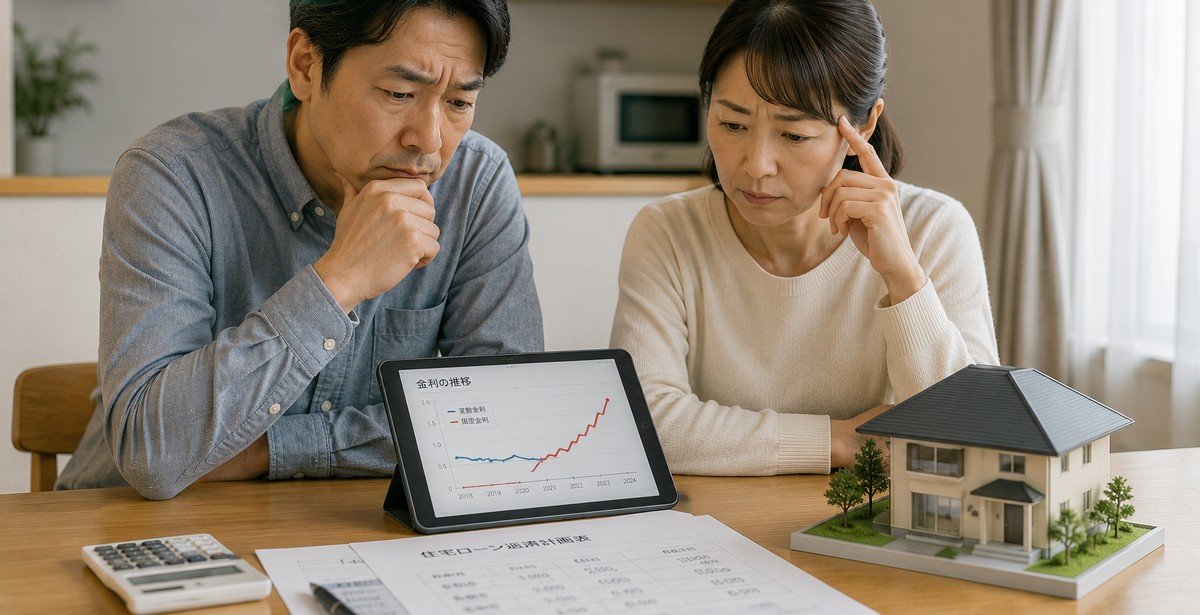
金利が上昇しても、5年間は毎月返済額は変わらない
日本銀行の追加利上げによって、短期プライムレートに連動する変動金利が上昇傾向にあり、今後の住宅ローン返済に不安を抱えている人も少なくありません。2024年3月にマイナス金利政策が解除され、段階的に変動金利が上昇しています。ただ、住宅ローンを扱う金融機関では、変動金利の基準金利そのものではなく、独自の優遇金利を設定しています。2026年9月時点で基準金利は3.125%ですが、優遇適用後の金利は1.0%前後とする金融機関もあり、比較的低利の状態が続いています。固定金利(フラット35・融資率9割以下・借入期間21年以上35年以下)は3.46%とすでに高い水準に上昇していることを考えると、現時点では、変動金利のメリットを享受できているといえるでしょう。
さらに、変動金利(元利均等返済の場合)では、5年間は毎月返済額が変わらない「5年ルール」と、毎月返済額が増額する場合でも、直前の毎月返済額の125%を上限とする「125%ルール」があります(ルール適用外の金融機関もある)。そのため、今後利上げがあっても当面の返済に無理が生じることはないでしょう。
ただし、5年ルールはあくまでも毎月返済額が変わらないというだけで、実際には、半年ごとに金利の見直しはされています。金利が上昇すれば、その分は利息に反映され、元金返済分は減少します。金利動向によって、毎月返済額の元金と利息の内訳が変わることには注意が必要です。
繰上返済で借入元金を減らし、返済期間の短縮も可能に
今後、金利上昇が続いた場合、元金の返済スピードは鈍化し、125%ルールが適用されるような事態まで金利が上昇すると未払利息が発生する可能性もあります。5年ルールや125%ルールにより元金や利息の返済が持ち越された場合、最終回の返済額が膨らむこととなります。そうした不安を払拭するには、余裕資金で繰上返済を行い、元金を減らす方法が有効です。
繰上返済には期間短縮型と毎月返済額軽減型があり、どちらのタイプでも繰上資金は元金部分に充当されます。期間短縮型の方が返済総額を軽減する効果が高く、変動金利の場合なら、将来の金利上昇の不安を軽減することができます。
繰上返済をより有効にするには、返済開始から早い段階で行うこと、金利上昇の前に行うことです。早い段階であれば元金に充当した分に対応する将来の利息負担を軽減できるため、大きく元金が残っている早い時期のほうが利息軽減効果は大きくなります。
今後の返済計画をシミュレーションし、繰上返済のタイミングを見極める
繰上返済を実行するにあたっての注意としては、余裕資金であるかどうかということです。生活資金を削ってまで繰上返済するのは避けたほうがいいでしょう。今後の収入の変化、ライフプランを確認し、必要な資金を確保しておくことも大切です。子どもの教育資金や車の買い換え、自宅の修繕費など大きな出費に備えたうえで、繰上返済に回せる資金、時期について慎重に判断するようにしましょう。
早い時期に繰上返済したほうが効果は高くなりますが、焦る必要はありません。金利が将来的にどの程度になるかは予測できませんが、日銀の追加利上げは通常0.25ポイント刻みなので、どの程度まで上がったら返済はどうなるのかシミュレーションをしておくことも安心につながるでしょう。
- 【参考リンク】
私が書きました
ファイナンシャル・プランナー。
大学卒業後、リクルート(現リクルートホールディングス)に入社。不動産、住宅、マネー情報誌の編集者、マーケティングプランナーを経て2003年独立。フリーランスで各種媒体のエディトリアルアドバイザーを務める。2013年沖縄移住後は、各種WEBサイトに不動産、ライフプラン、マネープランに関するコラムの執筆を中心に活動中。
※執筆日:2026年09月14日
- 前の記事へ
- 次の記事へ